Madiun Kota – Sidang perdana sengketa Kredit Pemilikan Rumah (KPR) di salah satu bank swasta cabang Madiun, Jawa Timur, di Pengadilan Negeri (PN) Madiun, Selasa (6/10/2026), menyoroti kompleksitas perlindungan konsumen dalam praktik alih kredit atau overtake.
Dalam perkara perdata nomor 65/Pdt.G/2026/PN Madiun ini, terpotret dinamika persidangan yang kontras. Penggugat (salah satu bank swasta cabang Madiun, Jawa Timur) hadir didampingi tim kuasa hukumnya, demikian pula Tergugat II (NS) yang didampingi Advokat Umi Fitriyati, S.H. Namun, agenda persidangan harus ditunda lantaran Tergugat I (Debitur Asli) mangkir dari panggilan resmi PN Madiun.
Absennya Tergugat I menjadi sorotan utama, mengingat pihak inilah yang bertanggung jawab atas asal-usul kredit, sementara Tergugat II selaku nasabah yang kini digugat wanprestasi justru hadir dengan itikad baik. Menyikapi hal tersebut, Majelis Hakim memerintahkan pemanggilan ulang Tergugat I secara patut sesuai ketentuan Hukum Acara Perdata.
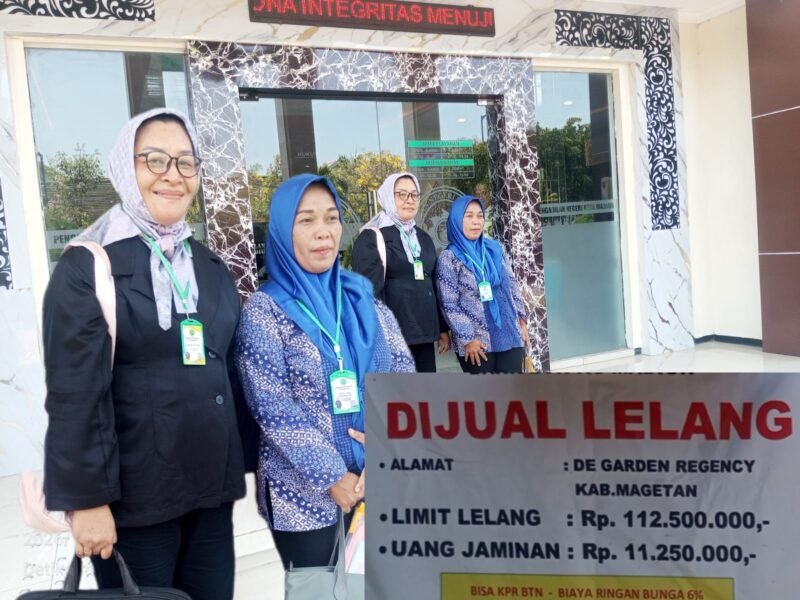
Sengketa ini bermula dari transaksi alih kredit pada November 2017 atas satu unit rumah di Perumahan De Garden, Kabupaten Magetan. NS membeli rumah tersebut dari Tergugat I dengan menyerahkan uang kompensasi sebesar Rp50 juta, lalu secara rutin melanjutkan pembayaran angsuran KPR.
Namun, bank swasta tersebut menggugat wanprestasi NS dengan dalih bahwa alih kredit tersebut tidak disertai persetujuan administratif resmi dari bank. Merespons dalil tersebut, Umi Fitriyati menegaskan bahwa kliennya tidak melakukan transaksi bawah tangan, melainkan melalui jalur formal.
“Klien saya melakukan pengalihan kredit dengan Tergugat I secara sah melalui salah satu kantor Notaris. Transaksi ini dilakukan dengan itikad baik dan mengikuti prosedur kenotariatan yang berlaku, bukan transaksi gelap atau ilegal,” ungkap Umi Fitriyati.
Umi menambahkan, keterlibatan notaris dalam proses tersebut seharusnya menjadi indikator bahwa kliennya telah berupaya mematuhi aspek legalitas.
“Fakta bahwa transaksi ini difasilitasi oleh pejabat umum membuktikan klien saya beritikad baik. Ketidakjelasan administrasi lanjutan di sisi perbankan tidak seharusnya dibebankan sepenuhnya kepada konsumen yang telah menempuh jalur formal,” tegasnya.
Selain menyoroti aspek legalitas awal, Umi juga membedah skema kredit berplafon Rp150 juta dengan tenor 240 bulan yang dinilai memuat klausul memberatkan.
“Klien saya telah membayar angsuran selama tujuh tahun. Namun, dengan skema bunga anuitas yang diterapkan, pokok utang nyaris tidak berkurang. Ini mengindikasikan minimnya transparansi dan asimetri informasi sejak awal perjanjian, sehingga nasabah tidak memahami beban riil yang sebenarnya ditanggung,” ujarnya.
Lebih jauh, Umi menekankan bahwa kasus ini merupakan ujian terhadap asas kepatutan dalam hukum perjanjian perbankan.
“Bank tidak dapat serta-merta menggugat wanprestasi setelah menikmati aliran dana angsuran selama bertahun-tahun. Ini mencederai prinsip keadilan kontraktual,” tambahnya.
Umi memohon agar Majelis Hakim PN Madiun menilik fakta persidangan secara komprehensif, tidak hanya terpaku pada teks perjanjian baku (standard contract).
“Kami meminta pengakuan atas posisi klien sebagai debitur faktual berdasarkan riwayat pembayaran dan bukti transaksi notariil, serta memerintahkan restrukturisasi yang adil. Putusan ini akan menjadi preseden penting bagi perlindungan konsumen KPR alih kredit di Indonesia,” harapnya.
Sementara itu, anggota perwakilan Lembaga Perlindungan Konsumen (LPK), Yono, menyoroti kontradiksi fundamental dalam praktik penagihan bank.
“Terdapat cacat logika dalam perilaku bank. Setiap kali terjadi keterlambatan, petugas bank selalu menagih langsung ke nasabah. Secara hukum maupun fakta, perilaku tersebut merupakan pengakuan implisit bahwa NS adalah debitur yang sah. Namun menggugat saat bermasalah secara administratif, sangat mencederai rasa keadilan,” terangnya.
Yono menambahkan, posisi NS sangat dirugikan karena telah mengeluarkan Rp50 juta untuk kompensasi plus ratusan juta rupiah angsuran selama tujuh tahun.
“Diduga kuat terjadi pembiaran yang memungkinkan praktik ini berlangsung, namun kini konsumen beritikad baik dipaksa menanggung beban hukum sepihak,” pungkasnya.
Hingga berita ini diturunkan, Manajemen bank swasta cabang Madiun, Jawa Timur, maupun Tergugat I yang mangkir belum dapat dimintai konfirmasi terkait kronologi dan posisi hukum mereka dalam sengketa ini.
Redaksi membuka ruang Hak Jawab dan Hak Koreksi seluas-luasnya bagi pihak-pihak yang merasa dirugikan atas pemberitaan ini, sesuai dengan Undang-Undang Nomor 40 Tahun 1999 tentang Pers dan Kode Etik Jurnalistik.
(SND)